Πώς να σπουδάσετε τα παιδιά σας σε μια χρεοκοπημένη και ξεπουλημένη χώρα
 Αγαπημένε μου Πιτσιρίκο,
Δεν θέλω να ζηλέψεις, αλλά δεν είσαι ο μόνος του οποίου τα κείμενα με εμπνέουν. Ένας από αυτούς τους άλλους είναι και ο Γ.Κ., και είπα με αφορμή το κείμενό του για τα χρυσαφικά της γιαγιάς, να προσθέσω και τη δική μου έμπνευση.
Όπως γνωρίζουμε όλοι, οι κυβερνητικές εξαγγελίες στη Διεθνή Έκθεση Θεσσαλονίκης είναι παράδοση, με την ίδια λογική που και οι οικογενειακοί καυγάδες στο Χριστουγεννιάτικο τραπέζι είναι παράδοση. Ξέρεις ότι θα γίνει μaλακία. Όλοι το ξέρουν. Ξεκινάει, όμως, πάντα με χαμόγελα.
Μετά τις εξαγγελίες Κούλη στη ΔΕΘ για την δημιουργία αποταμιευτικών λογαριασμών στα νεογέννητα της χώρας, όπου νέοι γονείς και κράτος θα επενδύουν μαζί για 18 χρόνια, 50-50% —δίκαια πράματα— σκεφτόμουν ότι ίσως υπάρχουν γονείς που σκέφτονται σοβαρά να εκμεταλλευτούν αυτή την οικονομικά ιδιοφυή ιδέα.
Η ιδέα είναι ιδιοφυής αποκλειστικά επειδή την εγκρίνει ο Κούλης, και δεν θέλω σχόλια περί αυτού. Ο Κούλης είναι απόφοιτος Χάρβαρντ.
Γιατί γελάτε, κύριοι;
Σκεφτόμουν, που λέτε, ότι ίσως υπάρχουν μελλοντικοί γονείς που διαβάζουν το μπλογκ του Πιτσιρίκου, που δεν ξέρουν καν ότι θα γίνουν γονείς ακόμα γιατί η μελλοντική τους σύζυγος μόλις έχει κάνει το τεστ και δεν τους το έχει ανακοινώσει ακόμα, ή, αν είναι ομοφυλόφιλο ζευγάρι δεν έχουν συμφωνήσει ακόμα για υιοθεσία, οπότε υπάρχει ακόμα χρόνος να σωθούν από την ιδιοφυία του Πρώτου Κυρίου της ελληνικής κυβέρνησης.
Όσοι γνωρίζετε τέτοιες περιπτώσεις γονέων που σκέφτονται έστω και χαριτολογώντας να πάρουν την ιδέα του Κούλη στα σοβαρά, παρακαλώ προωθήστε τους το κείμενο του Γ.Κ.
Αν όμως ακόμα και μετά την ανάγνωση του κειμένου του Γ.Κ., οι φίλοι σας επιμένουν, μπορείτε να τους παραθέσετε μια εναλλακτική, που αν και δεν είναι τόσο ιδιοφυής όσο η ιδέα του Κούλη, παρ’ όλα αυτά, ίσως τους σώσει από σίγουρη χρεοκοπία.
Και λέω ίσως, γιατί δεν ξέρω αν το έχετε παρατηρήσει, αλλά το πράμα δεν πάει και πολύ καλά, και η οικονομική κρίση που έχει αρχίσει να διαφαίνεται θα κάνει αυτή του 2008-10 να μοιάζει με οικογενειακή βόλτα στα Jumbo.
Σε μια εποχή, λοιπόν, που ακόμα και τα κρατικά ομόλογα έχουν καταντήσει ρισκοβόρα επένδυση, όπως ανακαλύπτουν οι ΗΠΑ, οι οποίες προσπαθούν να αναδιαρθρώσουν το δημόσιο χρέος τους αλλά κανείς δεν τσιμπάει και έχουν φτάσει να προσφέρουν μέχρι και 5% επιτόκιο, τι κάνεις; Πως μπορείς να σπουδάσεις τα παιδιά σου;
Μα, θα μου πεις, η Ελλάδα έχει δωρεάν σύστημα εκπαίδευσης. Καλά, κούνα λίγο το κεφάλι σου, κι αν κάνει θόρυβο, πήγαινε στον γιατρό επειγόντως.
Το μπλογκ έχει και γι’αυτό λύση, όμως. Και ως πτυχιούχος οικονομολόγος του Αριστοτελείου και του Πειραιά, αισθάνομαι ένα καθήκον να σας τη μεταφέρω.
Το πλάνο είναι απλό και προσαρμοσμένο για όσους δεν έχουν και πολύ σάλιο να διαθέσουν, αλλά δεν υποφέρουν από αφυδάτωση. Για να δημιουργηθεί, λοιπόν, ένα ουσιαστικό κεφάλαιο σπουδών, θα συνδυάσουμε μια μικρή αρχική κατάθεση με σταθερές μηνιαίες καταθέσεις σε ένα διεθνές αμοιβαίο κεφάλαιο μετοχών (UCITS Equity ETF).
Η εξίσωση μελλοντικής αξίας με μηνιαίες καταθέσεις και ανατοκισμό είναι επίσης απλή, όπως και όλα τα μαθηματικά που χρησιμοποιούν οι οικονομολόγοι, αφού τα οικονομικά είναι περισσότερο θρησκεία παρά “επιστήμη”.
FV = P * (1 + i)^n + PMT * [(1 + i)^n – 1 / i]
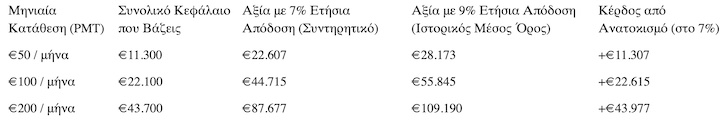
Όπου FV είναι η μελλοντική αξία του ταμείου σπουδών που θα ανοίξουμε, P είναι η αρχική κατάθεση, PMT είναι η μηνιαία κατάθεση που θα πραγματοποιούμε (€50, €100, ή €200), i είναι η μηνιαία απόδοση, και n είναι οι συνολικοί μήνες (18 έτη * 12 = 216 μήνες)
Ας πούμε, για χάρη ευκολίας, ότι είστε από αυτούς που, ως νέοι γονείς, θα πάρετε κανένα φράγκο από γονείς και συγγενείς, και έχετε να διαθέσετε ένα αρχικό κεφάλαιο της τάξεως των €500.
Screenshot
Αποταμιεύοντας, λοιπόν, €100/μήνα, ο ανατοκισμός προσφέρει στο μελλοντικό παιδί σου πάνω από €22.000, έως €29.000 κέρδος, παραδίδοντάς του ένα ταμείο από €45.000 έως €55.000!
Όχι και άσχημα, έτσι;
Μάλιστα, η χώρα μας είναι εξαιρετική για τέτοιου είδους επενδυτικά σχήματα, καθώς βάζει του Νόμου 4172/2013, τα κέρδη από ευρωπαϊκά αμοιβαία κεφάλαια είναι 100% αφορολόγητα στην Ελλάδα!
Καλό, ε;
Τα καλά νέα δεν σταματούν όμως εδώ, καθώς και ο φόρος μερισμάτων είναι επίσης 0%.
Επιλέγοντας λοιπόν ένα Accumulating ETF, όλα τα μερίσματα επανεπενδύονται αυτόματα μέσα στο ETF. Δεν πληρώνεις φόρο μερίσματος και δεν απαιτείται καμία άλλη ενέργεια από μέρους σου.
Θα σας φτιάξω, είπαμε. Μόνο του θα τρέχει το κόλπο. Άσε που, 0% φόρο έχει και η γονική παροχή, καθώς υπό τον Νόμο 4839/2021, οι γονικές χρηματικές παροχές προς τα παιδιά είναι μάλιστα αφορολόγητες έως τα €800.000!
Καλύτερα να μην πολυαναλύσουμε ποιους συμπολίτες μας αφορούν όλα αυτά τα αφορολόγητα, γιατί θα ξεφύγουμε από το θέμα μας.
Βήμα 1ο:
Ανοίγεις έναν ατομικό επενδυτικό λογαριασμό σε μια χαμηλού κόστους χρηματιστηριακή στο όνομά σου. Ο επενδυτικός λογαριασμός ανοίγεται στο όνομα του γονέα, καθώς οι διεθνείς χρηματιστηριακές δεν προσφέρουν λογαριασμούς σε ανηλίκους μπατήριδες.
Καλό θα ήταν η χρηματιστηριακή που θα επιλέξετε να υπόκειται στους αυστηρούς ευρωπαϊκούς κανόνες MiFID II και να επιτρέπει την αυτόματη αγορά κλασματικών μεριδίων.
Επιλέγεις ένα Παγκόσμιο ETF. Αυτά τα funds επενδύουν σε 1.500 έως 3.800 κορυφαίες διεφθαρμένες εταιρείες παγκοσμίως (Apple, Microsoft, Nestlé, ASML κ.α.), προσφέροντας μέγιστη διάχυση, και επομένως, επενδυτική ασφάλεια (εδώ γελάμε).
Βήμα 3ο:
Δημιουργείς μια εντολή κατάθεσης στην επενδυτική σου όπου θα ορίσεις μια μηνιαία ειδοποίηση κατάθεσης για το ποσό σου, π.χ. €100. Κράτα τους αριθμούς του IBAN της επενδυτικής και τον προσωπικό σου Κωδικό Αναφοράς Πληρωμής, γιατί θα σου χρειαστούν.
Βήμα 4ο:
Ρυθμίζεις μια πάγια εντολή στην τράπεζα σου μέσω e-Banking για την 1η κάθε μήνα, ώστε να μην τα φας στο Στοίχημα. Βάζεις δικαιούχο την επενδυτική σου και ως αιτιολογία επικολλάς μόνο τον Κωδικό Αναφοράς Πληρωμής της επενδυτικής. Είδες που σου είπα ότι θα τον χρειαστείς.
Βήμα 5ο:
Αυτοματοποιείς την αγορά ETF στην επενδυτική και προγραμματίζεις την αγορά για την 5η ημέρα κάθε μήνα. Αν στέλνεις €100/μήνα από την τράπεζα, όρισε την αυτόματη αγορά στα €98. Τα €2 παραμένουν ως υπόλοιπο για τις μικρές προμήθειες εκτέλεσης της χρηματιστηριακής.
Σου είπα, θα σε φτιάξω, όλα τα σκέφτομαι.
Βήμα 6ο:
Τα δηλώνεις. Αν και τα κέρδη είναι 0% αφορολόγητα, δηλώνεις το ποσό που επένδυσες μέσα στο έτος της φορολογικής σου δήλωσης (Ε1) ως δαπάνη απόκτησης χρεογράφων.
Χρειαζόμαστε όμως και μια στρατηγική για τη μείωση του επενδυτικού ρίσκου, άρα καθώς το καμάρι σου πλησιάζει στην ηλικία των σπουδών, προστατεύουμε τα μαζεμένα κέρδη αλλάζοντας σταδιακά τη σύνθεση του χαρτοφυλακίου.
Μέχρι τα 14 έτη απλά μαζεύουμε χρήμα από το παγκόσμιο μετοχικό ETF. Στόχος μας είναι η μέγιστη ανάπτυξη μέσω του ανατοκισμού. Τα επόμενα τρία έτη, αποκλιμακώνουμε το ρίσκο κρατώντας το 70% στο μετοχικό ETF, και επενδύουμε το 30% σε ομόλογα μικρής διάρκειας ή σε προθεσμιακές καταθέσεις. Άκουσα ότι ο Τραμπ διψάει για δολάρια, οπότε κάντα βραχυπρόθεσμα κρατικά ομόλογα των ΗΠΑ, που τουλαχιστον μέχρι πρότινος θεωρούταν ασφαλή επένδυση. Στόχος μας εδώ είναι το κλείδωμα των κερδών και η προστασία από τυχόν πτώση των αγορών, που μάλλον είναι σίγουρη και καθόλου τυχαία.
Το τελευταίο έτος διατηρείς το 40% στο μετοχικό ETF και το 60% σε έντοκα γραμμάτια. Είμαστε πολύ κοντά στο τέλος, οπότε μη τα χάσουμε όλα. Στόχος μας σε αυτό το σημείο είναι η άμεση ρευστότητα για τα δίδακτρα των ιδιωτικών πανεπιστημίων —ιδιωτικών καθώς σιγά μην υπάρχουν δημόσια σε 18 χρόνια— ενοίκια, αλλά και έξοδα διαβίωσης.
Οπότε, όταν γίνει 18 ετών το καμάρι σας, ρευστοποιείς το ETF αφορολόγητα, και μεταφέρεις τα χρήματα στον τραπεζικό του λογαριασμό δηλώνοντάς το στο myAADE.
Και καθάρισες.
Τώρα το παιδί σου μπορεί να σπουδάσει όπου θέλει, αρκεί να μην είναι κανένα ρεμάλι και ξεπεράσει τα 4 έτη σπουδών.
Περιληπτικά:
1ος Μήνας: Αρχική κατάθεση €100 – €500 στην χρηματιστηριακή για την πρώτη αγορά μεριδίων. Ενεργοποίηση παγίας εντολής €100/μήνα από την ελληνική τράπεζα για την 1η του μήνα. Ενεργοποίηση αυτόματης επένδυσης στην χρηματιστηριακή για την 5η κάθε μήνα.
Έτη 1–18: Αφήνεις το σύστημα να δουλεύει στον αυτόματο πιλότο και αφοσιώνεσαι στο μεγάλωμα του παιδιού σου.
Όσοι φοβάστε ότι θα σας τα φάει ο πληθωρισμός, έχω και γι’ αυτό λύση.
Για να εξουδετερώσεις πλήρως την επίδραση του πληθωρισμού στην ίδια σου τη μηνιαία αποταμίευση, εφαρμόζεις τον κανόνα της Ετήσιας Προσαρμογής Κατάθεσης:
Έτος 1: €100 / μήνα
Έτος 2: €102,5 / μήνα (+2,5% αύξηση)
Έτος 3: €105 / μήνα
Έτος 5: €110 / μήνα
κ.ο.κ.
Τώρα μπορείτε να κοιμόμαστε ήσυχοι.
(Σημείωση: Ο γράφων και το μπλογκ δεν φέρουν καμία ευθύνη για την απώλεια χρημάτων. Όποιος θέλει να μην καεί, καλό είναι να μείνει εκτός της κουζίνας.)
Ας γίνουμε λοιπόν όλοι χρηματιστές και πάλι, κι ας γιορτάσουμε ένα νέο χρηματιστηριακό 1999 το 2044!
Από τα βάθη των ιερών βουνών της Σαμοθράκης, παρέα με νεαρούς Ισραηλίτες σιωνιστές χίπηδες, με αγάπη,
Κώστας
(Φίλε Κώστα, Ζηλεύω Ζηλεύω -τραγουδιστά- και τον Γ.Κ. και εσένα. Εξαιρετικό υο πλάνο σου και πλήρως τεκμηριωμένο. Κώστα, έχω την εντύπωση πως δεν τσιμπάνε και πολλοί άνθρωποι στις ανοησίες του Μητσοτάκη για κουμπαρά νέας γενιάς. Ξέρει ο Μητσοτάκης, όπως το ξέρουν και οι Έλληνες, πως η Ελλάδα έχει αρνητική αποταμίευση και πως 7 στους 10 από αυτούς που έχουν τραπεζικούς λογαριασμούς έχουν στο λογαριασμό τους κάτω από 1000 ευρώ. Επίσης, σκέφτομαι πως δεν θα αργήσει η μέρα που οι Έλληνες του εξωτερικού θα γεννούν περισσότερα παιδιά από τους Έλληνες της Ελλάδας. Με τους θανάτους να είναι σχεδόν διπλάσιοι από τις γεννήσεις στην Ελλάδα, η εξαγγελία του Μητσοτάκη για τον κουμπαρά είναι προφανές πως απευθύνεται σε καθυστερημένους. Να είσαι καλά και να περνάς όμορφα. Την αγάπη μου.)
Το pitsirikos.net χρειάζεται τη βοήθειά σου
Στήριξε οικονομικά το pitsirikos.net για να συνεχίσει να υπάρχει μέχρι τη Δευτέρα Παρουσία. Οι τρόποι στήριξης εδώ.